AI-piaci aggodalmak és növekvő francia költségvetési kockázatok
2026.10.02. - 10.09.
Donald Trump a novemberi választásokig nem tervez újabb katonai lépéseket tenni Irán ellen, a felek között még folytatódhatnak a tárgyalások. Az amerikai technológiai részvényeket nyomás alá helyezte, hogy az OpenAI bevétele elmaradt a várakozásoktól, ami újra felvetette az AI-szektor értékeltségével kapcsolatos kérdéseket. Az USA külkereskedelmi hiánya jelentősen nőtt augusztusban, ami fékezheti a gazdasági növekedést. Németországból a vártnál erősebb ipari adat érkezett, miközben Franciaországban tovább nőnek a költségvetési kockázatok. Magyarországon az infláció továbbra is alacsony maradt, az OPEC+ pedig változatlan kitermelési célokat hagyott jóvá novemberre.
USA – Irán, AI, Külkereskedelem
Donald Trump közölte, hogy az Egyesült Államok a november 3-i félidős választásokig nem indít újabb támadást Irán ellen, miközben folytatódnak a tárgyalások Teheránnal. A döntésben szerepet játszhatott a háború csökkenő támogatottsága és az is, hogy az üzemanyagárak egy év alatt mintegy 40%-kal emelkedtek.
Az OpenAI szeptember végi évesített bevétele 50 milliárd dollár körül alakult, szemben a korábban várt 68 milliárddal. Az adat felerősítette az aggályokat, hogy a bevételnövekedés és a várható pénztermelő képesség elegendő lesz-e a vállalat 852 milliárd dolláros értékelésének alátámasztásához.
Az AI-szektorral kapcsolatos értékeltségi aggályok mellett az IT szektor részvény eszközalapok befektetési egységeinek árfolyamai vegyesen alakultak: IT szektor részvény eszközalap (A - HUF) -0,12%, IT szektor részvény eszközalap (B - EUR) +0,70%, Információtechnológia részvény eszközalap (C - HUF) -0,10%.
Az amerikai külkereskedelmi hiány augusztusban 13,7%-kal, 105,6 milliárd dollárra nőtt, miután az import 4,3%-os emelkedéssel rekordot döntött. A vámok ellenére továbbra is erős a külföldi termékek iránti kereslet, különösen az ipari alapanyagok és az AI-beruházások esetében, így a külkereskedelem várhatóan visszafogja a harmadik negyedéves GDP-növekedést.
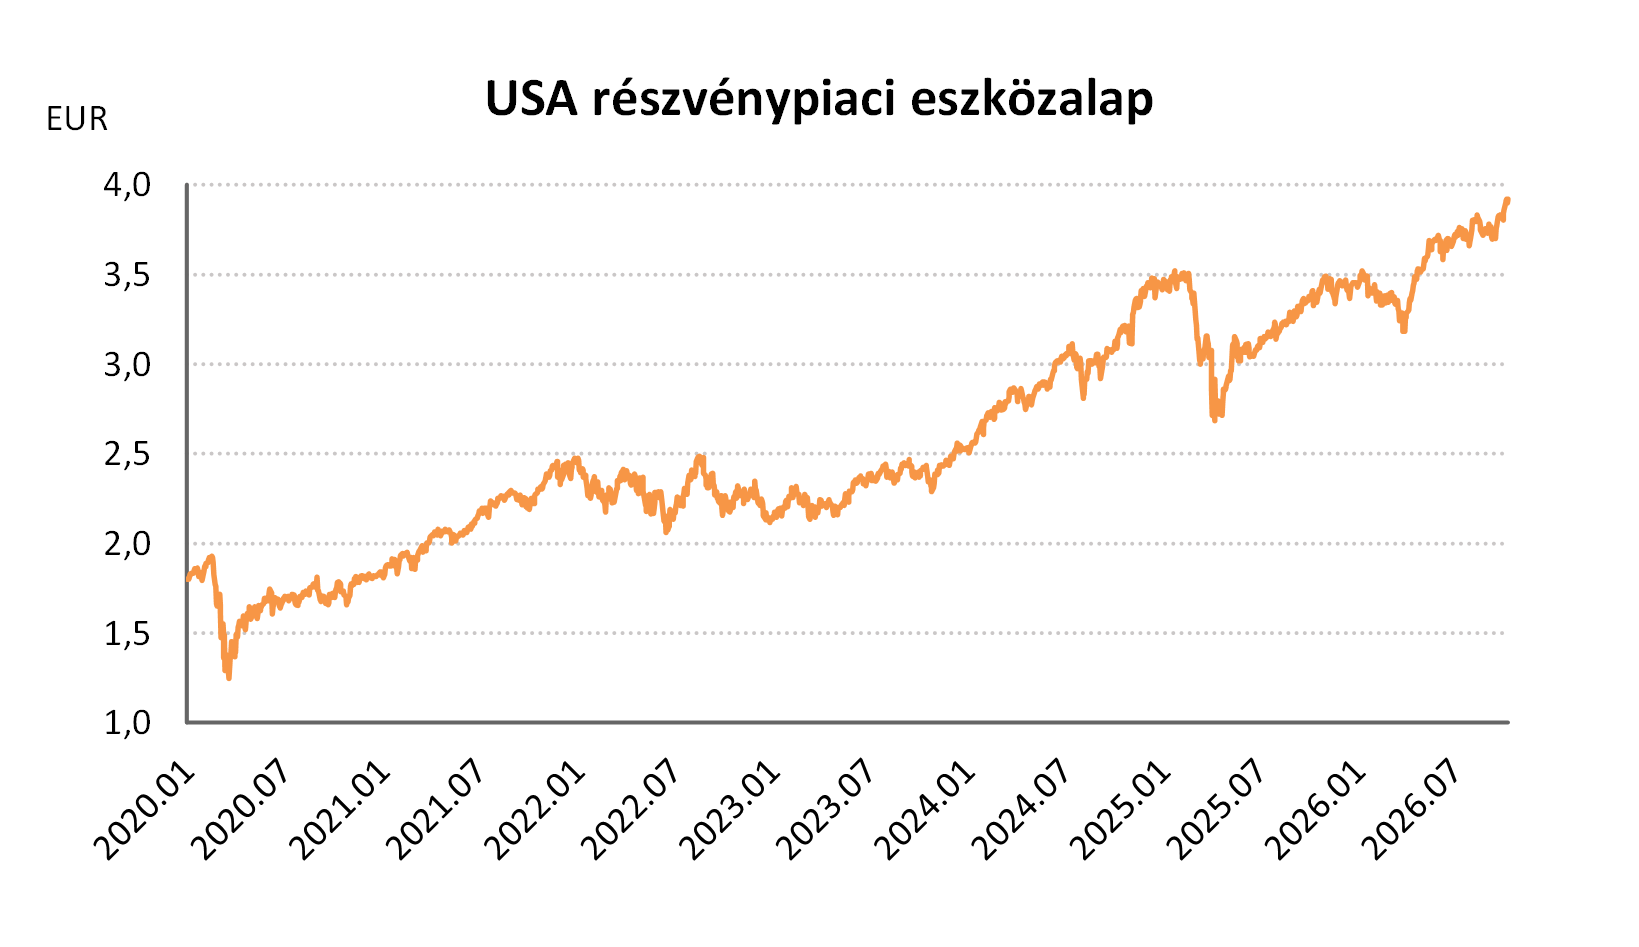
A növekvő külkereskedelmi hiány ellenére az USA és a globális részvény eszközalapok befektetési egységeinek árfolyamai emelkedtek: USA részvény ESG eszközalap - A (HUF) +0,52%, USA részvénypiaci eszközalap (B - EUR) +1,52%, EP USA részvény eszközalap (D - EUR) +1,10%, USA részvény eszközalap (D - EUR) +1,54%, Globális lendület részvény eszközalap (A - HUF) +0,26%, Nemzetközi részvénypiaci ESG eszközalap (B - EUR) +1,08%, Nemzetközi részvénypiaci eszközalap (C - HUF) +0,34%, EP Öt kontinens befektetés részvény eszközalap (D - EUR) +1,22%, Globális növekedési részvény eszközalap (D - EUR) +1,27%.
EU – Német ipar, Francia hozamok
A német ipari termelés augusztusban havi alapon 2%-kal nőtt, jóval meghaladva a várt 0,5%-os emelkedést, és ezzel több mint egy éve a legerősebb bővülést érte el. A javulást főként az építőipar 9,3%-os és a gépgyártás 5,3%-os növekedése támogatta, miközben az autóipari termelés 5,4%-kal visszaesett.
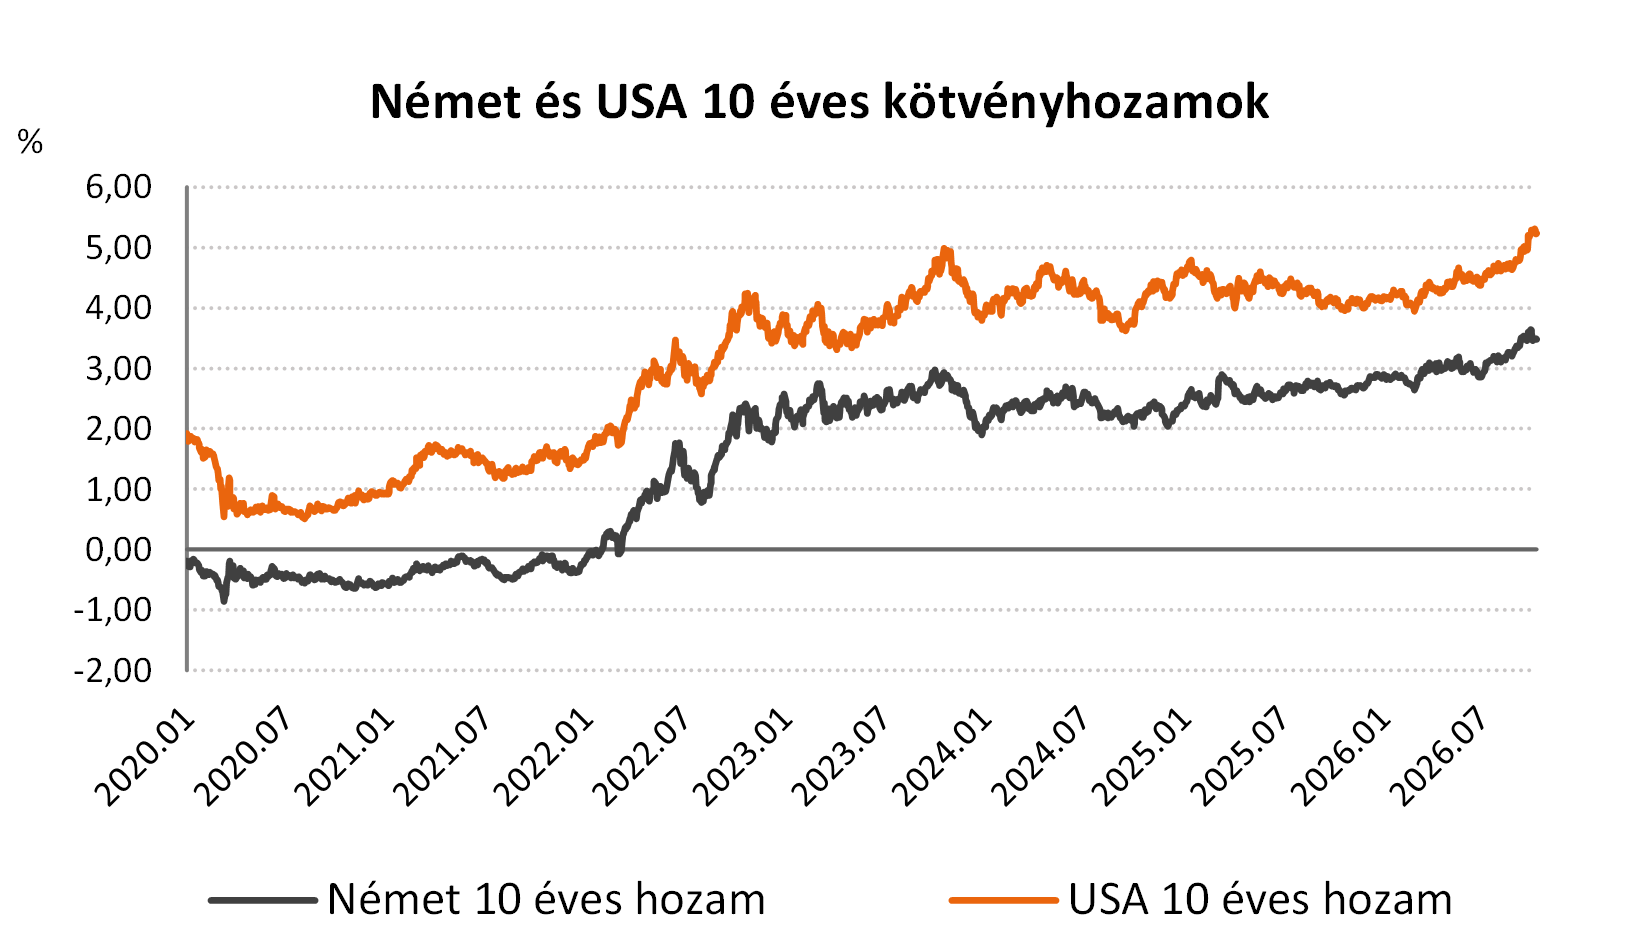
Franciaország államadóssága már a GDP 120%-át közelíti, a költségvetési hiány pedig tartósan 5% felett marad, miközben (politikailag) kevés a lehetőség adóemelésre vagy kiadáscsökkentésre. A növekvő kockázati felárak miatt a következő években lejáró adósságot akár háromszor magasabb kamaton kellhet megújítani, az EKB gyors segítségére pedig egyelőre nem lehet számítani.
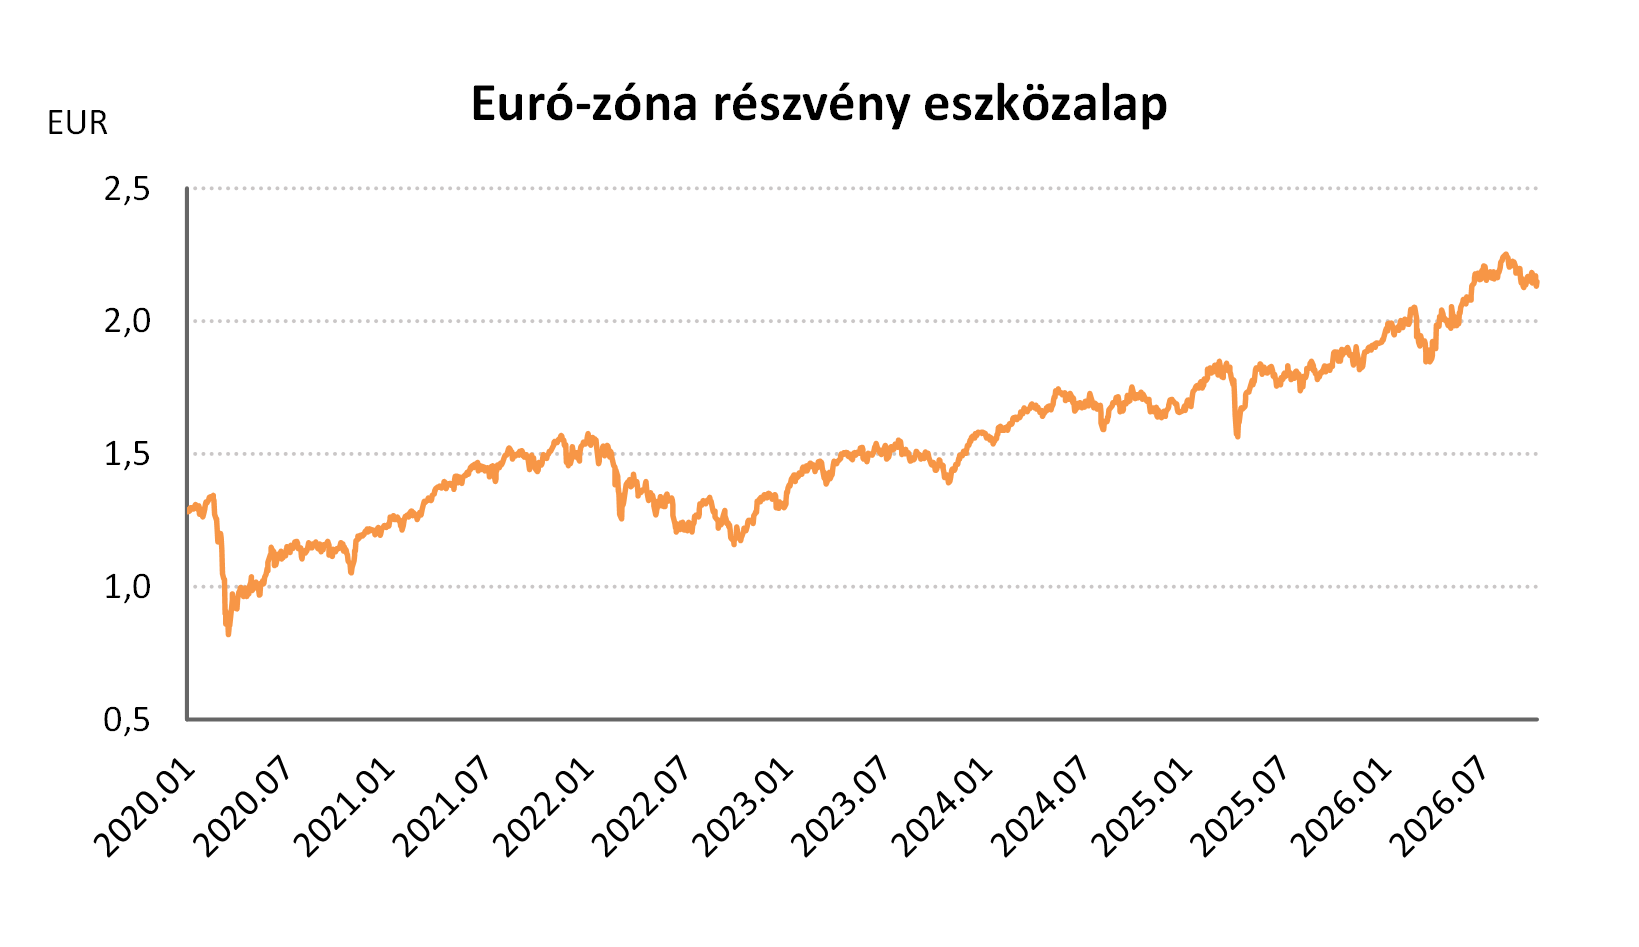
A kedvező német ipari adat és a francia költségvetési kockázatok mellett az európai részvény eszközalapok befektetési egységeinek árfolyamai csökkentek: Európai részvény ESG eszközalap - A (HUF) -0,70%, Euró-zóna részvény eszközalap (B - EUR) -1,11%, EP Európai magas osztalékú részvény eszközalap (D - EUR) -0,22%, Európai részvény eszközalap (D - EUR) -1,26%.
Világ – Magyar infláció és költségvetés, OPEC
A magyar költségvetés szeptemberben 92,8 milliárd forintos hiánnyal zárt, ami 210,4 milliárd forinttal kedvezőbb az egy évvel korábbinál. Az első kilenc hónap hiánya ugyanakkor már 5261,9 milliárd forint, ezért a javuló kamatkiadások ellenére továbbra is feszes a költségvetési helyzet.
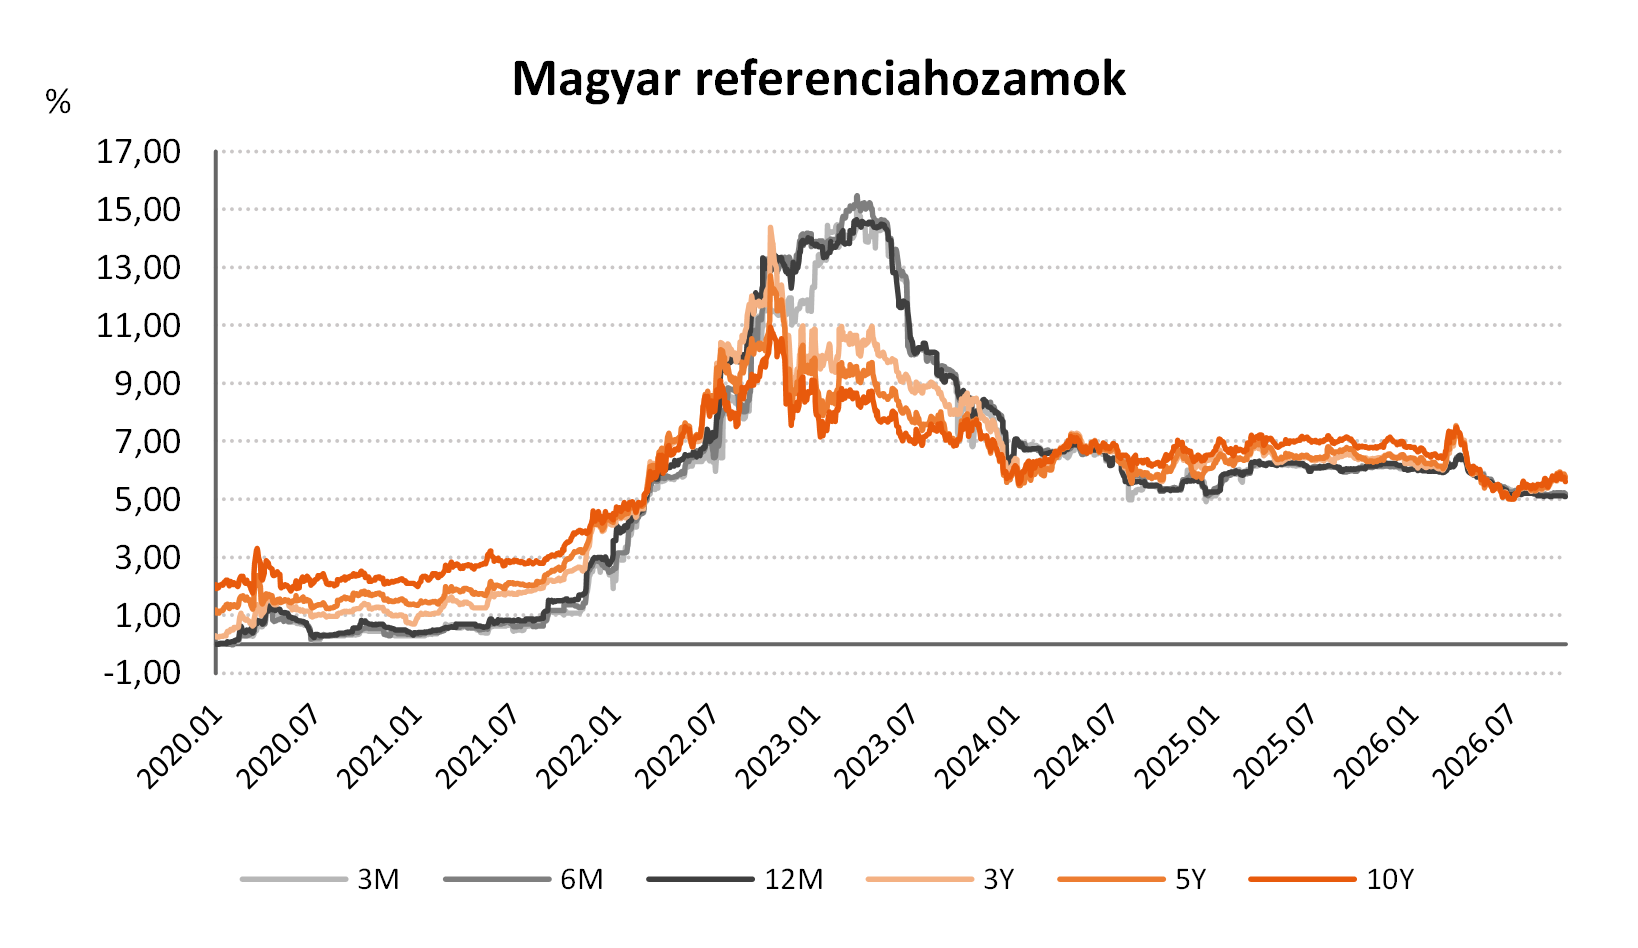
A magyar infláció szeptemberben az augusztusi 1,3%-ról 1,6%-ra emelkedett, de így is elmaradt az 1,8%-os várakozástól. Az áremelkedést főként az üzemanyagok 6,9%-os drágulása okozta, miközben az élelmiszerek ára 1,3%-kal csökkent; a szolgáltatások közel 5%-os drágulása azonban továbbra is erősebb inflációs nyomást jelez.
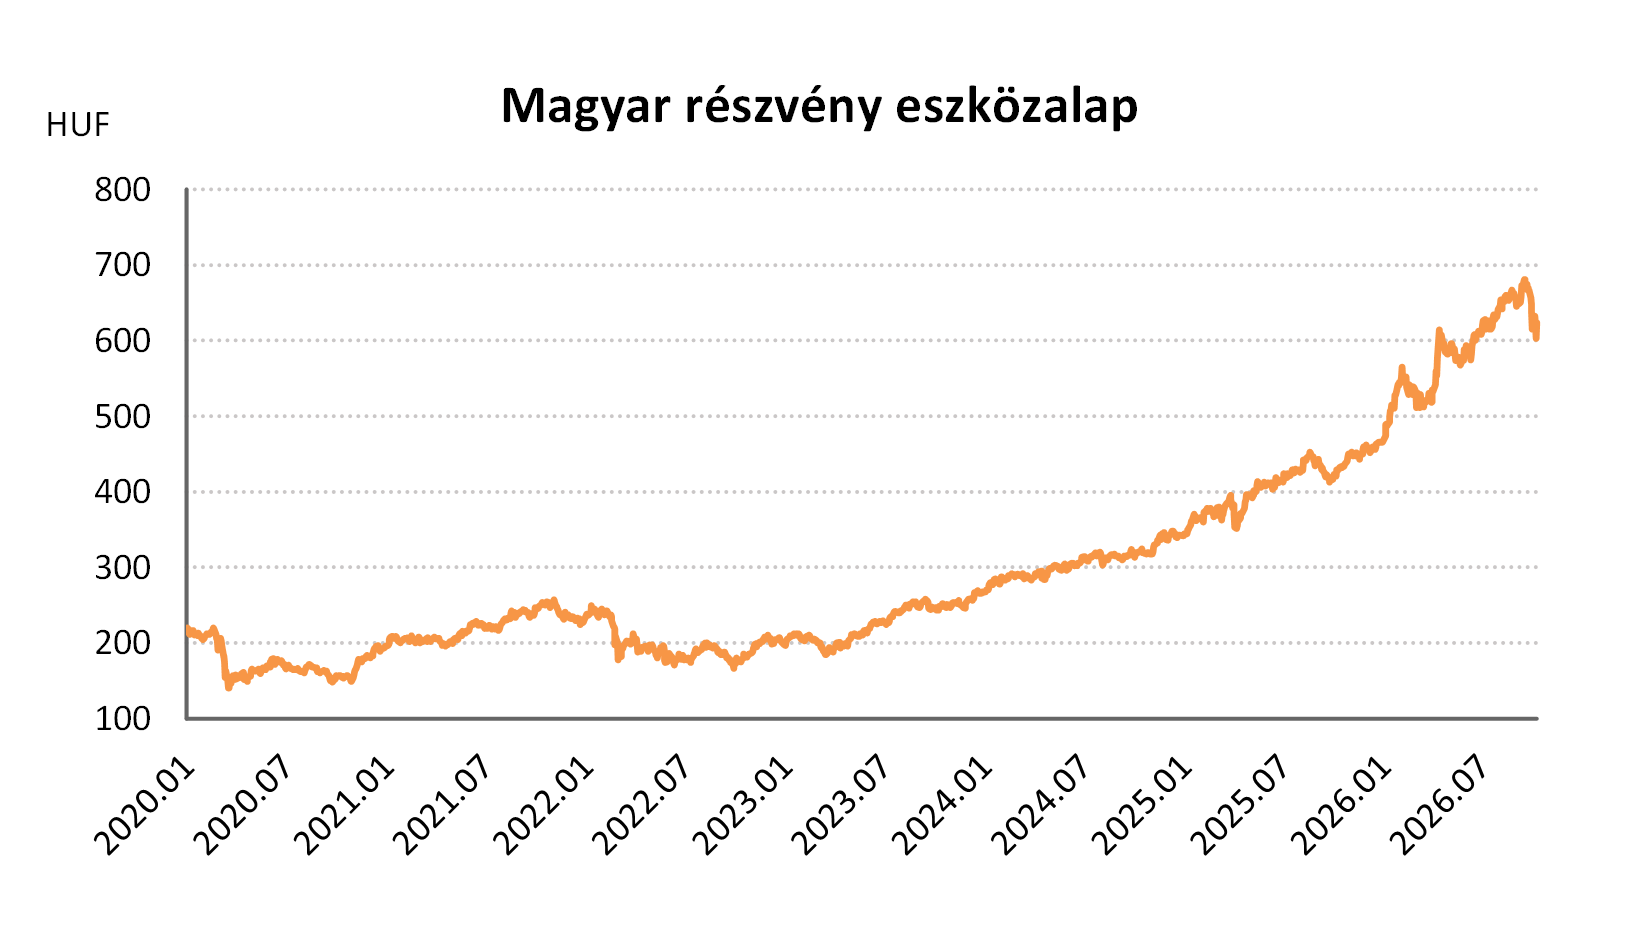
Az alacsony inflációs adat mellett a magyar részvény eszközalapok befektetési egységeinek árfolyamai emelkedtek: Magyar részvény eszközalap (A - HUF) +1,47%, Magyar részvénypiaci eszközalap (C - HUF) +1,46%, Részvény eszközalap (C - HUF) +1,40%.
Az OPEC+ novemberre is változatlanul hagyta a kitermelési célokat, így egyelőre nem várható érdemi kínálatbővítés az olajkartell részéről. A közel-keleti export továbbra is akadozik, ezért a tényleges termelés jóval elmarad a kvótáktól.
A változatlan OPEC+ kitermelési célok és a szűkös kínálat mellett az energia szektor részvény eszközalap befektetési egységének árfolyama emelkedett: Energia szektor részvény eszközalap (A - HUF) +4,28%.
Forrás: 2026.10.03-2026.10.09 között a Portfolio.hu, federalreserve.gov és a Bloomberg.com oldalakon megjelent cikkek, hírek, közlemények és elemzések.

Megjegyzés: Egy adott napi dátummal megjelenő árfolyam mindig az előző napi (Galaxis, Perpetuum, Visio, Motiva és Vista termékek esetén adott napi) gazdasági események, piaci mozgások alapján kialakult árfolyam. Ennek megfelelően az A és B jelű eszközalapok esetében a heti teljesítmények péntektől-péntekig terjedő árfolyamváltozást jelentenek, a C és D jelű eszközalapok esetében pedig szombattól-szombatig terjedő árfolyamváltozást.