Fed-kivárás az USA-ban, kamatemelési várakozások Európában
2026.10.09. - 10.16.
Az energia drágulása egyre több amerikai ágazat költségeiben megjelenik, de a Fed októberben várhatóan még kivár, míg decemberben ismét felmerülhet a kamatemelés. Európában ugyancsak erősödtek a szigorítással kapcsolatos várakozások, bár a német jegybank elnöke nem tart újabb pénzügyi válságtól. Magyarországon az ipar látványosan bővült, az export és a rendelésállomány emelkedése pedig kedvező folytatást vetít előre. Kínában a termelői költségek gyors növekedését a vállalatok a gyenge belső kereslet miatt csak korlátozottan tudják áthárítani a fogyasztókra.
USA – Infláció
Az energiaárak emelkedése egyre több területen jelenik meg az amerikai gazdaságban: a repülőjegyek éves összevetésben 22%-kal, a teherfuvarozás termelői árai pedig több mint 19%-kal nőttek. Kevin Warsh, a Fed elnöke nem adott egyértelmű jelzést az októberi kamatdöntésről, amit a piac úgy értelmezett, hogy a Fed egyelőre kivárhat, így a kamatemelés esélye 27%-ról 15% alá csökkent az elemzők szerint. Az erősödő inflációs nyomás miatt azonban decemberben ismét napirendre kerülhet a szigorítás.
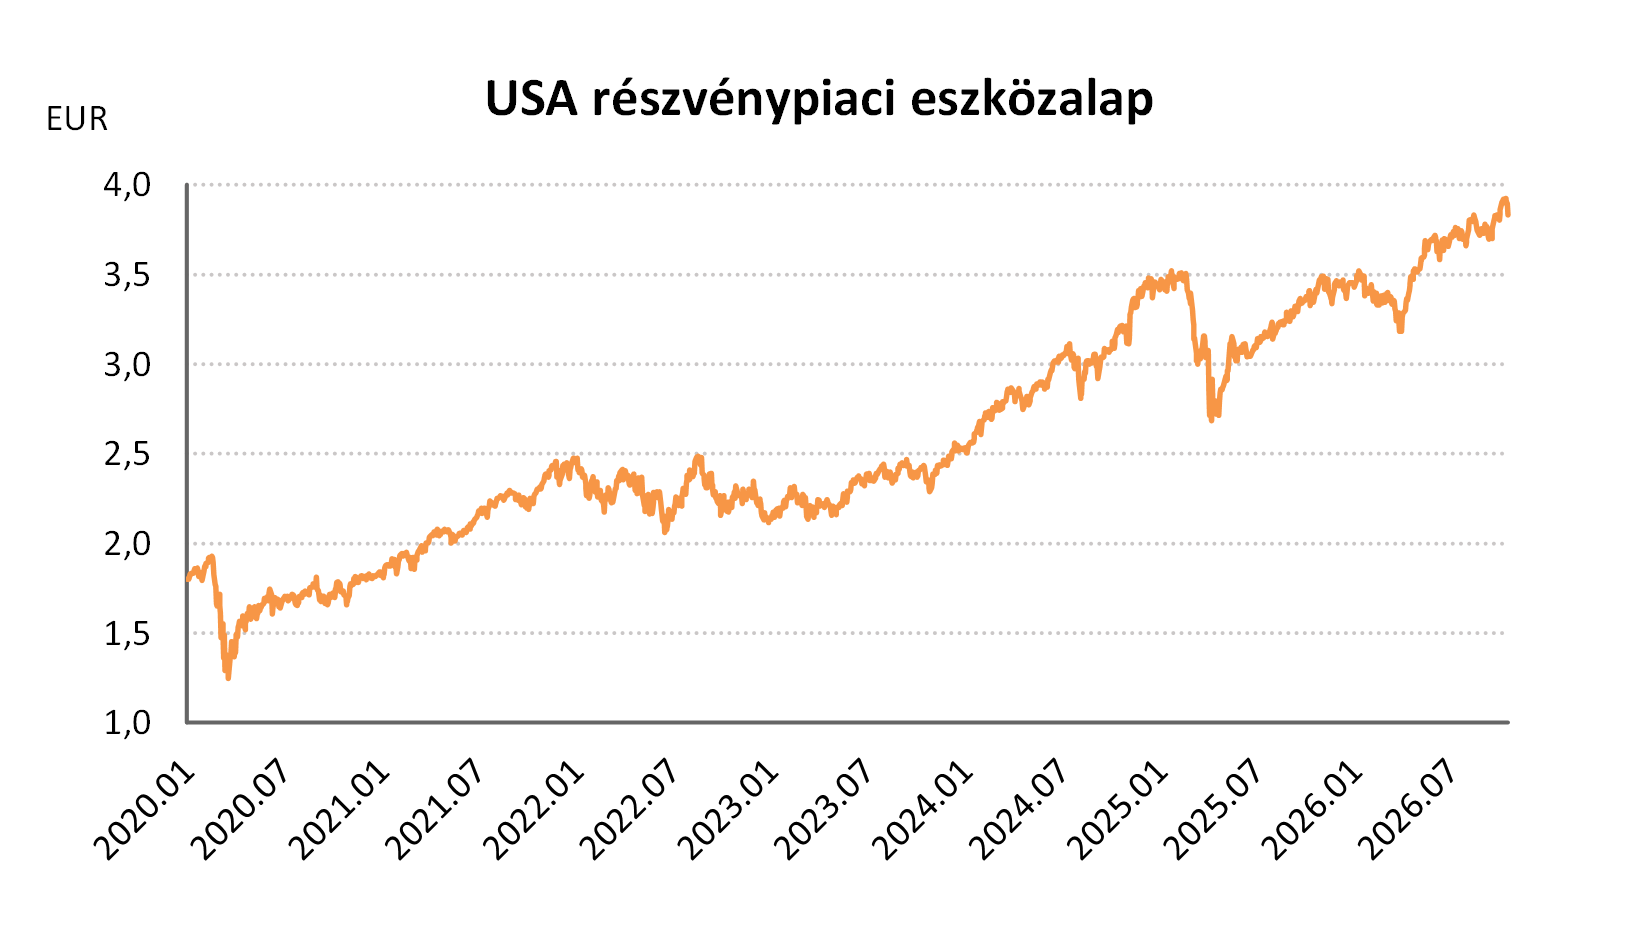
Az erősödő inflációs nyomás mellett az USA és a globális részvény eszközalapok befektetési egységeinek árfolyamai csökkentek a héten: USA részvény ESG eszközalap - A (HUF) -2,00%, USA részvénypiaci eszközalap (B - EUR) -2,26%, EP USA részvény eszközalap (D - EUR) -2,04%, USA részvény eszközalap (D - EUR) -2,29%, Globális lendület részvény eszközalap (A - HUF) -1,70%, Nemzetközi részvénypiaci ESG eszközalap (B - EUR) -1,26%, Nemzetközi részvénypiaci eszközalap (C - HUF) -0,60%, EP Öt kontinens befektetés részvény eszközalap (D - EUR) -1,82%, Globális növekedési részvény eszközalap (D - EUR) -2,96%.
EU – EKB
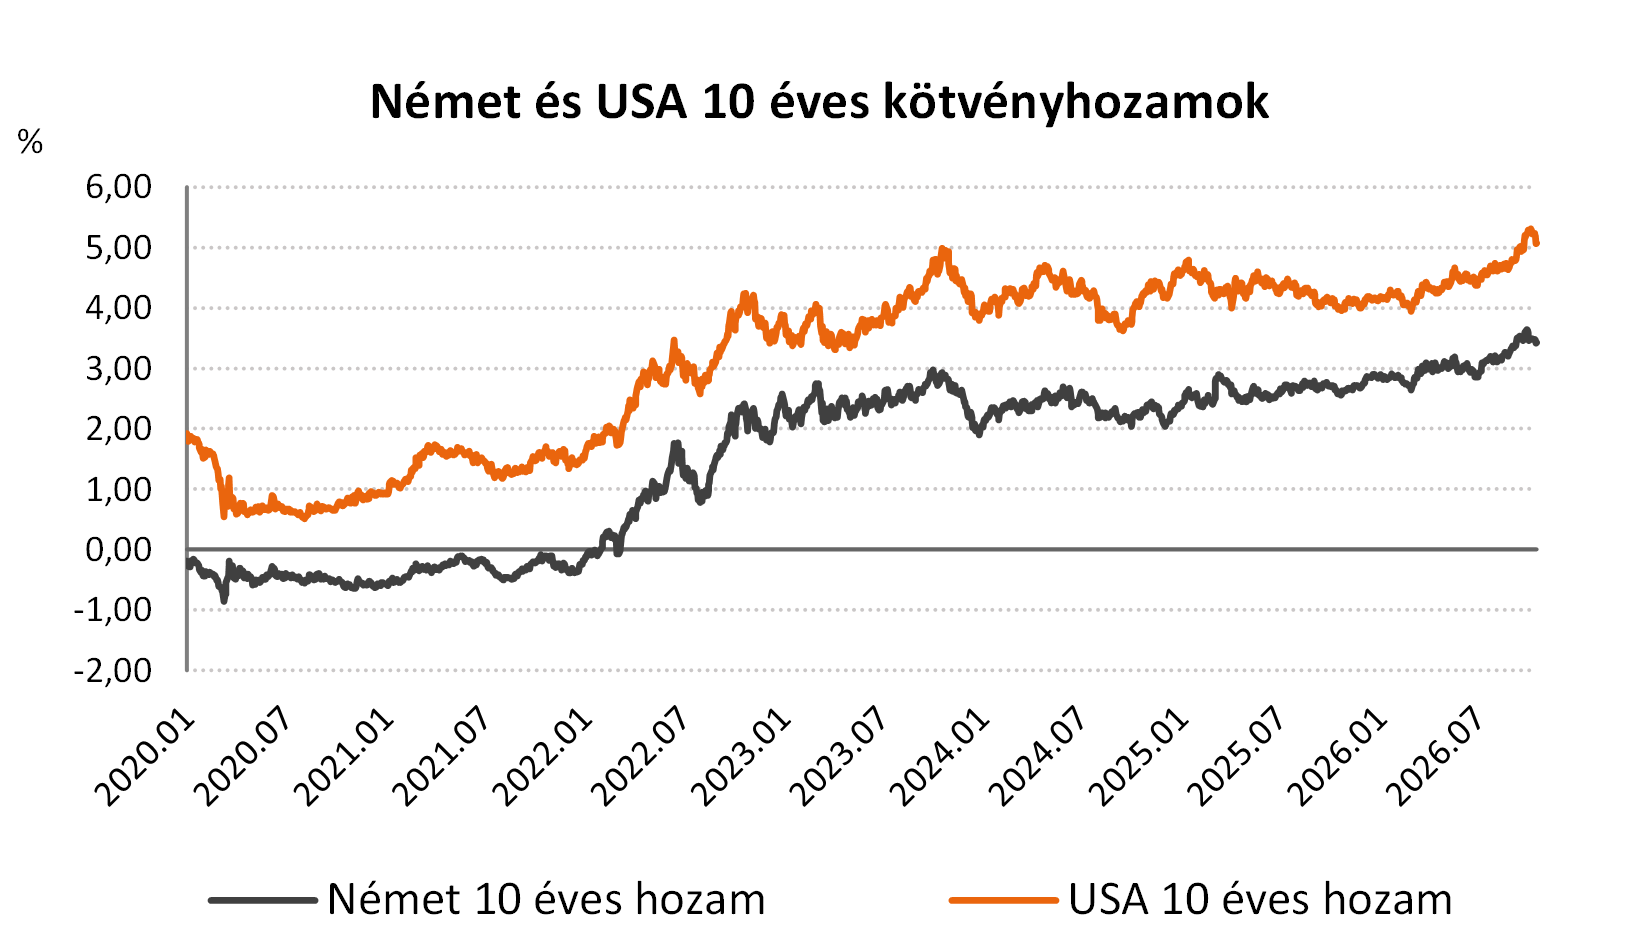
A német jegybank elnöke azt nyilatkozta, hogy az Európai Központi Banknak ismét kamatot kell emelnie, ha az inflációs helyzet nem javul. A piac decemberre egy újabb, 25 bázispontos emelést vár, miután a jegybank ebben a ciklusban már kétszer szigorított. A magas energiaárak és a vártnál ellenállóbb gazdasági adatok továbbra is felfelé mutató inflációs kockázatot jelentenek, a jegybankár viszont hangsúlyozta a kötvényhozamok emelkedése ellenére sem tart egy újabb európai pénzügyi válságtól.
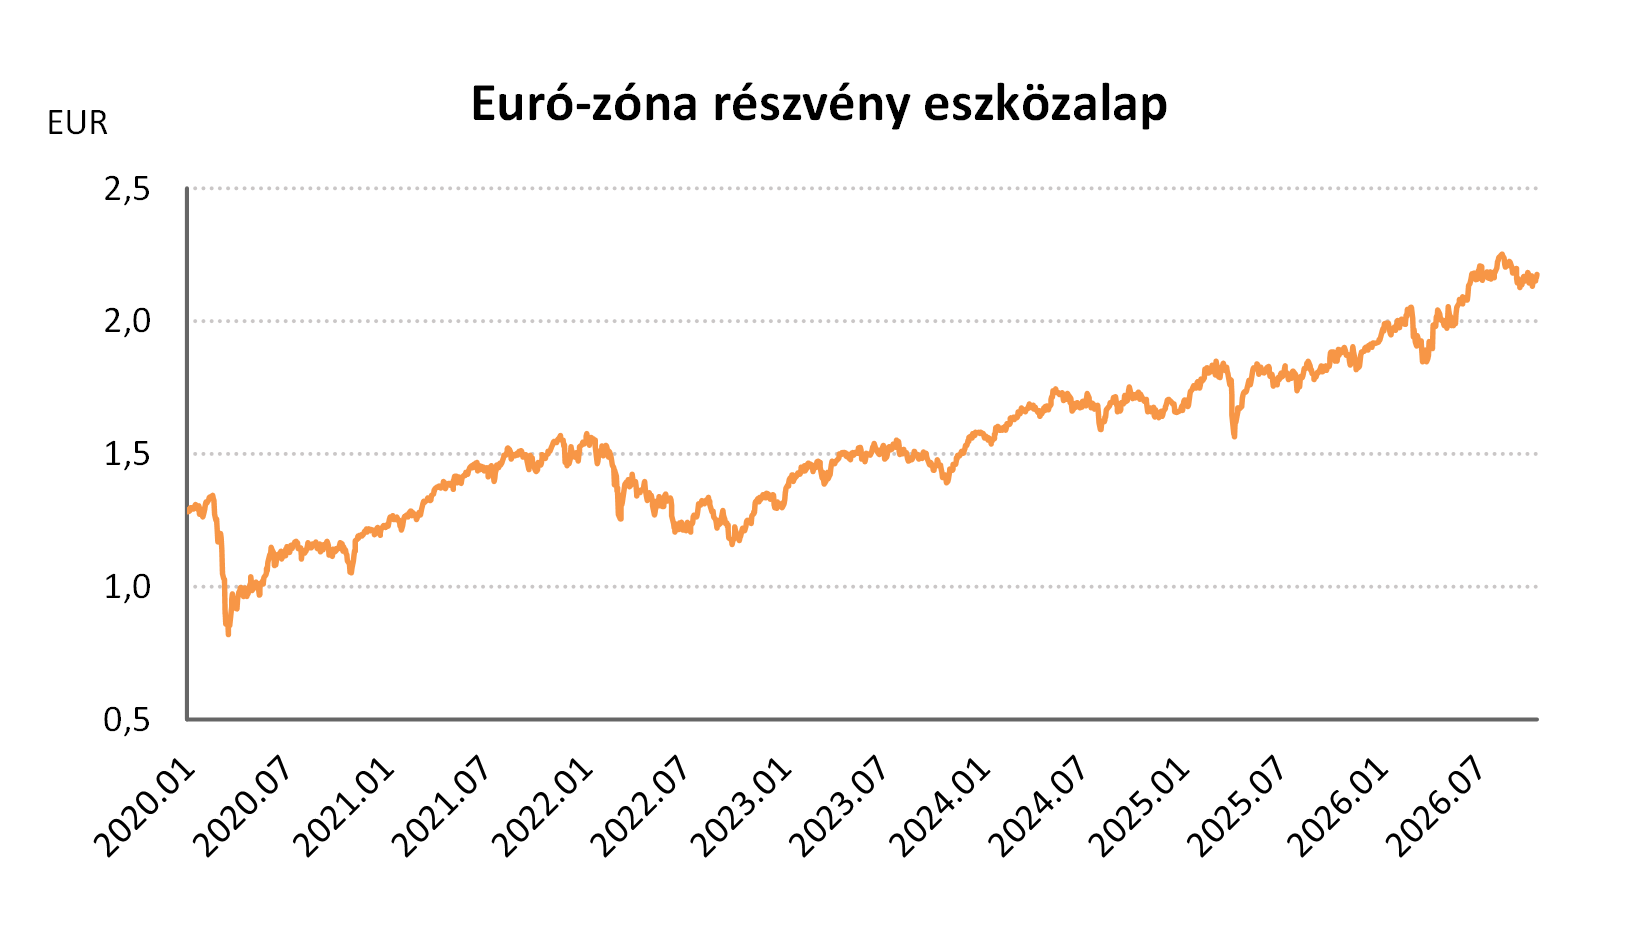
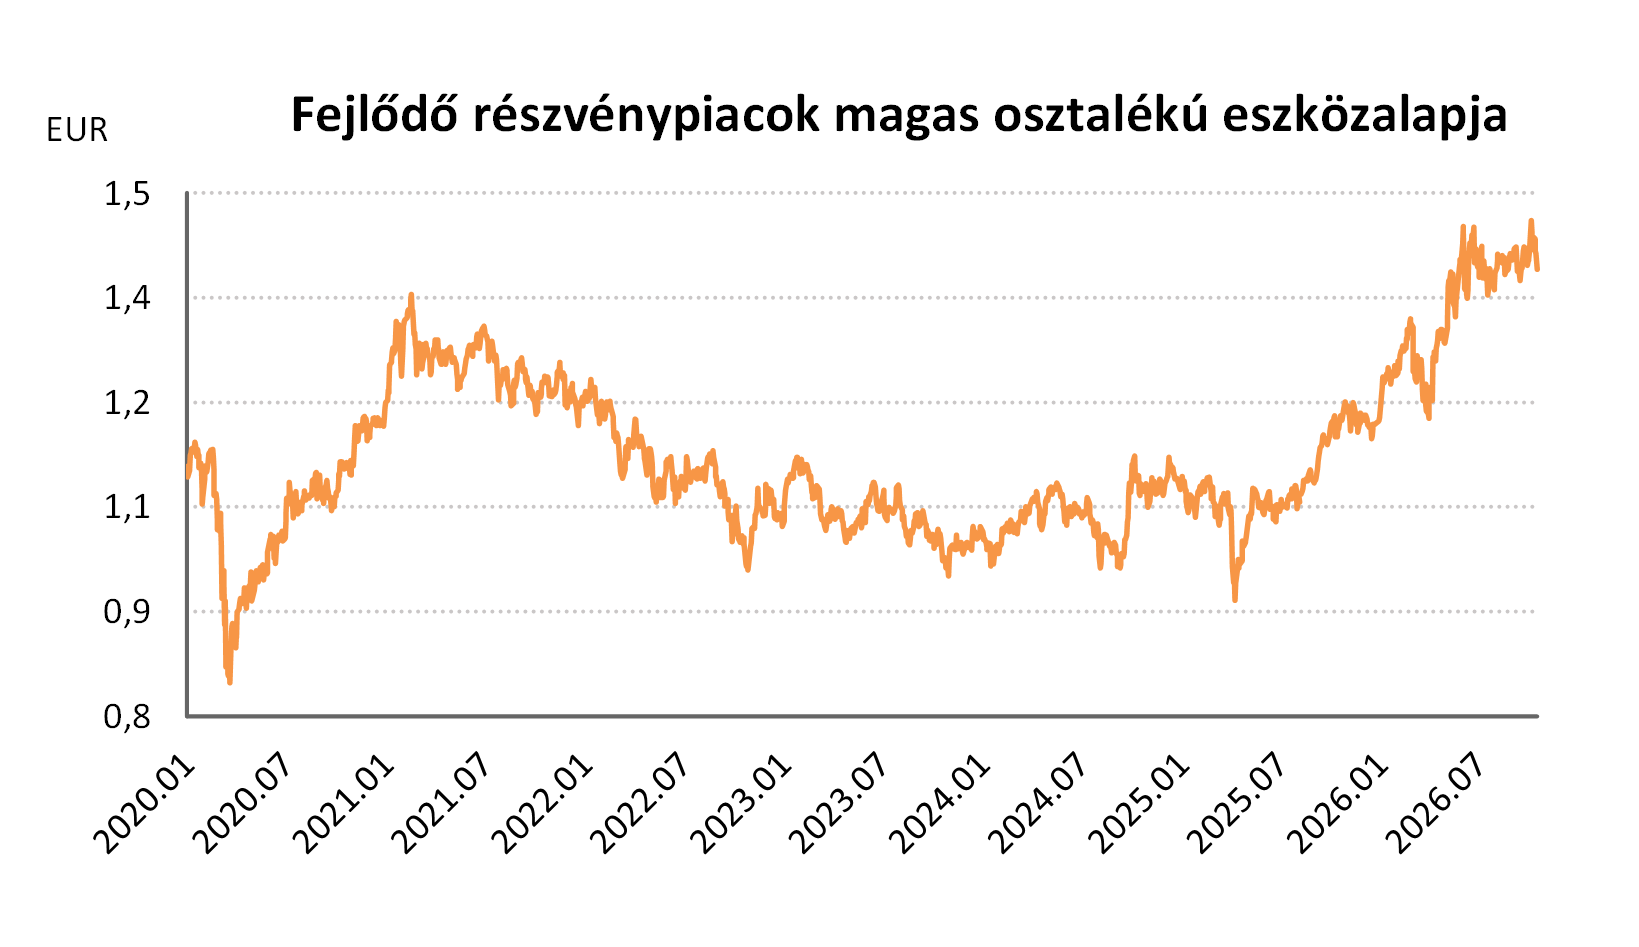
Az újabb kamatemeléssel kapcsolatos várakozások ellenére az európai részvény eszközalapok befektetési egységeinek árfolyamai emelkedtek a héten: Európai részvény ESG eszközalap - A (HUF) +1,05%, Euró-zóna részvény eszközalap (B - EUR) +1,25%, EP Európai magas osztalékú részvény eszközalap (D - EUR) +2,59%, Európai részvény eszközalap (D - EUR) +0,43%.
Világ – Magyar ipar, Kína
A magyar ipari termelés augusztusban éves alapon 8,7%-kal, júliushoz képest pedig 1%-kal nőtt. A bővülést főként a járműgyártás, valamint a számítógépek és elektronikai termékek gyártása támogatta, miközben a feldolgozóipari alágak többségében továbbra is visszaesett a termelés. Az ipari export 15,7%-kal, az új rendelések állománya pedig 16%-kal emelkedett, ami a következő hónapokra is kedvező jelzés.
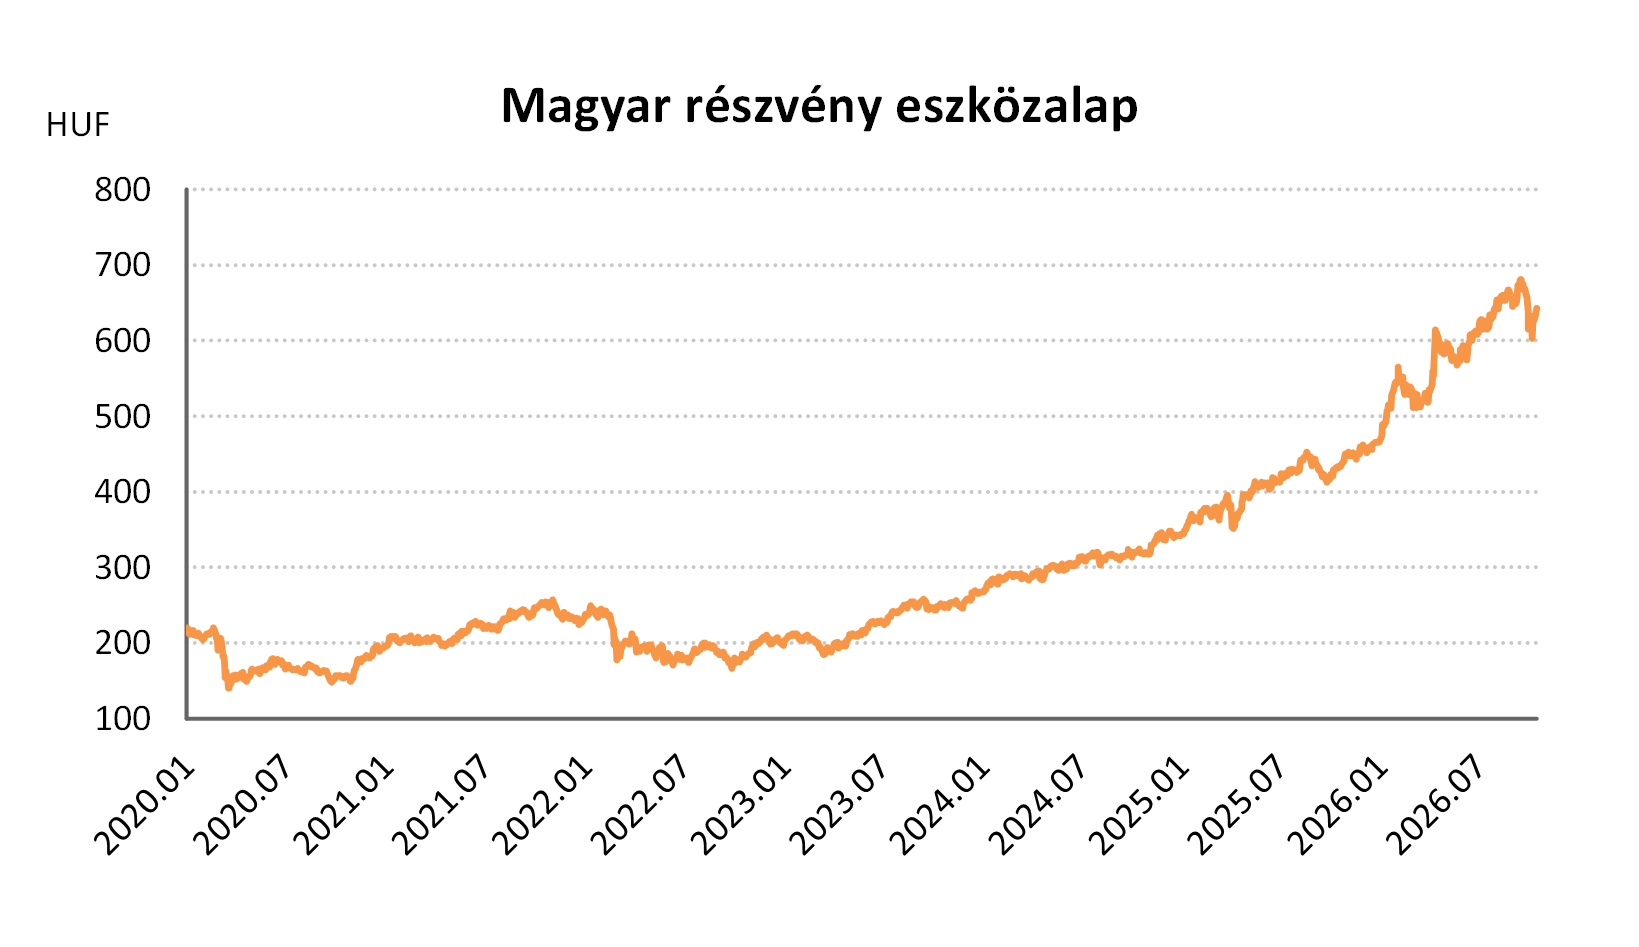
A kedvező ipari termelési adatok mellett a magyar részvény eszközalapok befektetési egységeinek árfolyamai emelkedtek a héten: Magyar részvény eszközalap (A - HUF) +3,03%, Magyar részvénypiaci eszközalap (C - HUF) +3,11%, Részvény eszközalap (C - HUF) +3,04%.
Kínában a termelői árak szeptemberben 5%-kal emelkedtek, ami több mint négy éve a leggyorsabb ütem, elsősorban a dráguló olaj és nyersanyagok miatt. A fogyasztói infláció ugyanakkor csak 0,9% volt, mivel a gyenge belső kereslet miatt a vállalatok nehezen tudják továbbhárítani a magasabb költségeket. Az adatok továbbra is egyenetlen javulást jeleznek: az export és az ipar erősebb, miközben a háztartások fogyasztása és a magánszektor bizalma visszafogott.
A kínai gazdaságról érkezett hírek közepette a kínai részvény eszközalapok befektetési egységeinek árfolyamai csökkentek a héten: Kínai részvény eszközalap (A - HUF) -7,97%, Kínai részvény eszközalap (B - EUR) -7,64%.
Forrás: 2026.10.10-2026.10.16 között a Portfolio.hu, a CNBC.com, a Bloomberg.com és a Reuters.com oldalakon megjelent cikkek, hírek, közlemények és elemzések.

Megjegyzés: Egy adott napi dátummal megjelenő árfolyam mindig az előző napi (Galaxis, Perpetuum, Visio, Motiva és Vista termékek esetén adott napi) gazdasági események, piaci mozgások alapján kialakult árfolyam. Ennek megfelelően az A és B jelű eszközalapok esetében a heti teljesítmények péntektől-péntekig terjedő árfolyamváltozást jelentenek, a C és D jelű eszközalapok esetében pedig szombattól-szombatig terjedő árfolyamváltozást.